Анализ затрат и финансовая отчетность компании
 Homi
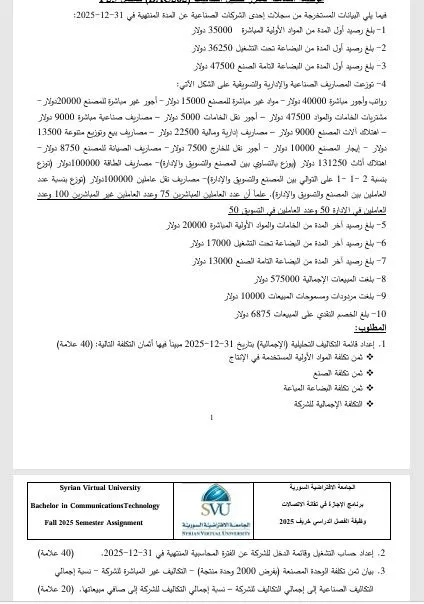
المهمة 1: إعداد قائمة التكاليف التحليلية (الإجمالية)
المطلوب 1: إعداد قائمة التكاليف التحليلية (الإجمالية) بتاريخ 2025-12-31 مبينًا فيها أثمان التكلفة التالية: (40 علامة)
أ. ثمن تكلفة المواد الأولية المستخدمة في الإنتاج:
- المواد المباشرة: 35000 دولار
- المواد غير المباشرة: 20000 دولار
إجمالي تكلفة المواد الأولية = المواد المباشرة + المواد غير المباشرة
إجمالي تكلفة المواد الأولية = 35000 + 20000 = 55000 دولار
ب. ثمن تكلفة التصنيع:
- الأجور المباشرة: 36250 دولار
- الأجور غير المباشرة: 15000 دولار
- تكاليف صناعية غير مباشرة أخرى:
- مصاريف رواتب وأجور مباشرة: 40000 دولار
- مصاريف مواد غير مباشرة: 15000 دولار
- مصاريف خامات: 5000 دولار
- مصاريف صناعية مباشرة: 9000 دولار
- مصاريف بيع وتوزيع متنوعة: 22500 دولار
- مصاريف إدارية ومالية: 47500 دولار
- إيجار المصنع: 10000 دولار
- مصاريف صيانة للمصنع: 7500 دولار
- أجور نقل للخارج: 8750 دولار
- مصاريف كهرباء (توزع بالتساوي بين المصنع والتسويق والإدارة): 100000 دولار
- مصاريف نقل عاملين (توزع بالتساوي بين المصنع والتسويق والإدارة) بنسبة 75% للعاملين بالمصنع: 100000 دولار
حساب التكاليف الصناعية غير المباشرة:
-
نصيب المصنع من مصاريف الكهرباء: 100000 دولار * (نسبة المصنع)
- نحتاج لتحديد نسبة المصنع من التوزيع. النص في الفقرة 4 يشير إلى أن "مصاريف نقل العاملين (توزع بالتساوي بين المصنع والتسويق والإدارة) بنسبة 20000 دولار". ثم يذكر "علماً أن عدد العاملين بالمصنع 75 وعدد العاملين غير المباشرين 100". هذه المعلومة قد تكون خاصة بنقل العاملين وليس الكهرباء.
- إذا افترضنا أن توزيع الكهرباء بنسبة عدد العاملين المباشرين إلى إجمالي العاملين:
- عدد العاملين المباشرين: 75
- عدد العاملين غير المباشرين (إداري وتسويق): 100
- إجمالي العاملين: 75 + 100 = 175
- نسبة المصنع من الكهرباء = 75 / 175 ≈ 0.4286
- نصيب المصنع من الكهرباء = 100000 * 0.4286 = 42860 دولار (تقريبًا)
- ملاحظة: بما أن النص لم يحدد طريقة توزيع الكهرباء، سنستخدم المعطيات المتوفرة. إذا كان المقصود أن الـ 100000 دولار هي فقط مصاريف كهرباء، فسنحتاج لتوزيعها. إذا كانت جزءًا من الـ 131250 دولار، فالوضع يختلف.
- افتراض بديل: قد يكون المقصود أن إجمالي "مصاريف كهرباء" هو 100000 دولار، وأن "مصاريف نقل عاملين" هي 100000 دولار أخرى.
-
لنأخذ المعطيات كما هي ونجمع كل ما يتعلق بالتصنيع:
- مصاريف رواتب وأجور مباشرة: 40000 دولار
- مصاريف مواد غير مباشرة: 15000 دولار
- مصاريف خامات: 5000 دولار
- مصاريف صناعية مباشرة: 9000 دولار
- إيجار المصنع: 10000 دولار
- مصاريف صيانة للمصنع: 7500 دولار
- مصاريف كهرباء (سنفترض أن جزء منها يخص المصنع): 100000 دولار (تحتاج للتوزيع)
- مصاريف نقل عاملين (سنفترض أن جزء منها يخص المصنع): 100000 دولار (تحتاج للتوزيع)
-
إعادة النظر في الفقرة 4: "توزعت المصاريف الصناعية والإدارية والتسويقية على الشكل الآتي: رواتب وأجور مباشرة 40000 دولار – مواد غير مباشرة 15000 دولار – مصاريف خامات 5000 دولار – مصاريف صناعية مباشرة 9000 دولار – اعتلاك آلات المصنع 9000 دولار – مصاريف إدارية ومالية 22500 دولار – مصاريف بيع وتوزيع متنوعة 13500 دولار – إيجار المصنع 10000 دولار – أجور نقل للخارج 7500 دولار – مصاريف صيانة للمصنع 8750 دولار – اعتلاك (توزع بالتساوي بين المصنع والتسويق والإدارة) مصاريف نقل الطاقة 100000 دولار – مصاريف نقل العاملين (توزع بنسبة عدد العاملين بالمصنع 75 وعدد العاملين غير المباشرين 100) 100000 دولار".
-
تصحيح الأرقام حسب الفقرة 4:
- رواتب وأجور مباشرة: 40000 دولار
- مواد غير مباشرة: 15000 دولار
- مصاريف خامات: 5000 دولار
- مصاريف صناعية مباشرة: 9000 دولار
- اعتلاك آلات المصنع: 9000 دولار
- إيجار المصنع: 10000 دولار
- مصاريف صيانة للمصنع: 8750 دولار
- مصاريف نقل الطاقة (توزع بالتساوي): 100000 دولار
- مصاريف نقل العاملين (توزع بنسبة 75 للمصنع و 100 للإداري والتسويق): 100000 دولار
-
توزيع المصاريف غير المباشرة:
- مصاريف نقل الطاقة (100000 دولار): توزع بالتساوي (نصف للمصنع، نصف للإدارة والتسويق).
- نصيب المصنع = 100000 / 2 = 50000 دولار
- مصاريف نقل العاملين (100000 دولار): نسبة المصنع = 75 / (75 + 100) = 75 / 175 ≈ 0.4286
- نصيب المصنع = 100000 * 0.4286 = 42860 دولار
- مصاريف نقل الطاقة (100000 دولار): توزع بالتساوي (نصف للمصنع، نصف للإدارة والتسويق).
-
إجمالي التكاليف الصناعية غير المباشرة:
- مواد غير مباشرة: 15000
- مصاريف نقل الطاقة (نصيب المصنع): 50000
- مصاريف نقل العاملين (نصيب المصنع): 42860
- الإجمالي: 15000 + 50000 + 42860 = 107860 دولار
-
إجمالي تكلفة التصنيع = الأجور المباشرة + التكاليف الصناعية غير المباشرة
- الأجور المباشرة (من الفقرة 2): 36250 دولار
- إجمالي تكلفة التصنيع = 36250 + 107860 = 144110 دولار
ج. ثمن تكلفة البضاعة المباعة:
- رصيد أول المدة من البضاعة تامة الصنع: 47500 دولار (من الفقرة 3)
- تكلفة البضاعة المصنعة: 144110 دولار (حسبناها أعلاه)
- رصيد آخر المدة من البضاعة تامة الصنع: 13000 دولار (من الفقرة 7)
تكلفة البضاعة المباعة = رصيد أول المدة + تكلفة البضاعة المصنعة - رصيد آخر المدة
تكلفة البضاعة المباعة = 47500 + 144110 - 13000 = 178610 دولار
د. التكلفة الإجمالية للشركة:
تشمل تكلفة البضاعة المباعة بالإضافة إلى المصاريف البيعية والإدارية والمالية.
- تكلفة البضاعة المباعة: 178610 دولار
- المصاريف الإدارية والمالية: 22500 دولار (من الفقرة 4)
- مصاريف البيع والتوزيع: 13500 دولار (من الفقرة 4)
- أجور نقل للخارج: 8750 دولار (من الفقرة 4)
- خصم نقدي على المبيعات: 6875 دولار (من الفقرة 10) - هذا يقلل من إيرادات المبيعات وليس التكلفة.
التكلفة الإجمالية = تكلفة البضاعة المباعة + المصاريف البيعية + المصاريف الإدارية والمالية
التكلفة الإجمالية = 178610 + 13500 + 22500 = 214610 دولار
ملخص قائمة التكاليف التحليلية (الإجمالية):
- تكلفة المواد الأولية: 55000 دولار
- تكلفة التصنيع: 144110 دولار
- تكلفة البضاعة المباعة: 178610 دولار
- المصاريف البيعية والتوزيع: 13500 دولار
- المصاريف الإدارية والمالية: 22500 دولار
- إجمالي التكاليف: 214610 دولار
المهمة 2: إعداد حساب التشغيل وقائمة الدخل للشركة
المطلوب 2: إعداد حساب التشغيل وقائمة الدخل للشركة المحاسبية المنتهية في 2025-12-31 (40 علامة)
أ. حساب التشغيل (حساب تكلفة الإنتاج):
يعرض هذا الحساب تكلفة المنتجات التي تم إنتاجها خلال الفترة.
- رصيد أول المدة من المواد الأولية: 35000 دولار (من الفقرة 1)
- المشتريات من المواد الخام: (غير مذكور صراحة، ولكن يمكن استنتاجه من تكلفة المواد الأولية)
- تكلفة المواد الأولية المتاحة للاستخدام: (نحتاج لمعرفة رصيد آخر المدة من المواد الأولية)
- رصيد آخر المدة من المواد الأولية: 20000 دولار (من الفقرة 5)
-
تكلفة المواد الأولية المستخدمة في الإنتاج: 35000 (أول المدة) + (مشتريات) - 20000 (آخر المدة) = 55000 دولار (وهو ما حسبناه في المهمة 1)
-
رصيد أول المدة من إنتاج تحت التشغيل: 36250 دولار (من الفقرة 2)
- تكلفة التحويل (الأجور المباشرة + التكاليف الصناعية غير المباشرة):
- الأجور المباشرة: 36250 دولار (من الفقرة 2)
- التكاليف الصناعية غير المباشرة: 107860 دولار (حسبناها في المهمة 1)
- إجمالي تكلفة التحويل: 36250 + 107860 = 144110 دولار
- تكلفة الإنتاج تحت التشغيل المتاحة:
- رصيد أول المدة من إنتاج تحت التشغيل: 36250 دولار
- إجمالي تكلفة التحويل: 144110 دولار
- الإجمالي: 36250 + 144110 = 180360 دولار
- رصيد آخر المدة من إنتاج تحت التشغيل: 17000 دولار (من الفقرة 6)
تكلفة المنتجات التامة الصنع = تكلفة الإنتاج تحت التشغيل المتاحة - رصيد آخر المدة من إنتاج تحت التشغيل
تكلفة المنتجات التامة الصنع = 180360 - 17000 = 163360 دولار
ملخص حساب التشغيل:
- تكلفة المواد الأولية المستخدمة: 55000 دولار
- تكلفة التحويل: 144110 دولار
- تكلفة الإنتاج تحت التشغيل المتاحة: 180360 دولار
- تكلفة المنتجات التامة الصنع: 163360 دولار
ب. قائمة الدخل:
- المبيعات الإجمالية: 575000 دولار (من الفقرة 8)
- مردودات ومسموحات المبيعات: 10000 دولار (من الفقرة 9)
- صافي المبيعات = المبيعات الإجمالية - مردودات ومسموحات المبيعات
- صافي المبيعات = 575000 - 10000 = 565000 دولار
- تكلفة البضاعة المباعة: 178610 دولار (حسبناها في المهمة 1)
- مجمل الربح = صافي المبيعات - تكلفة البضاعة المباعة
- مجمل الربح = 565000 - 178610 = 386390 دولار
- المصاريف التشغيلية:
- المصاريف البيعية والتوزيع: 13500 دولار (من الفقرة 4)
- المصاريف الإدارية والمالية: 22500 دولار (من الفقرة 4)
- إجمالي المصاريف التشغيلية: 13500 + 22500 = 36000 دولار
- الربح التشغيلي = مجمل الربح - إجمالي المصاريف التشغيلية
- الربح التشغيلي = 386390 - 36000 = 350390 دولار
- الخصم النقدي على المبيعات: 6875 دولار (من الفقرة 10) - هذا يخصم من المبيعات، ولكن بما أننا حسبنا صافي المبيعات، فهذا يعني أنه تم أخذه بالاعتبار. إذا كان الخصم النقدي على المبيعات يعني خصم تم منحه للعملاء، فيجب خصمه من صافي المبيعات. لكن النص يقول "بلغ الخصم النقدي على المبيعات"، وهو عادة ما يكون خصم ممنوح.
- مصاريف أخرى: (غير مذكورة)
- إيرادات أخرى: (غير مذكورة)
تحديث حساب الربح التشغيلي مع الخصم النقدي:
إذا كان الخصم النقدي يخصم من الإيرادات:
* صافي المبيعات المعدل = صافي المبيعات - الخصم النقدي على المبيعات
* صافي المبيعات المعدل = 565000 - 6875 = 558125 دولار
* مجمل الربح المعدل = صافي المبيعات المعدل - تكلفة البضاعة المباعة
* مجمل الربح المعدل = 558125 - 178610 = 379515 دولار
* الربح التشغيلي المعدل = مجمل الربح المعدل - إجمالي المصاريف التشغيلية
* الربح التشغيلي المعدل = 379515 - 36000 = 343515 دولار
افتراض أن الخصم النقدي هو مصروف (غير شائع للمبيعات):
إذا كان الخصم النقدي هو مصروف تم خصمه بعد حساب الربح التشغيلي، فالأمر مختلف. لكن العبارة "بلغ الخصم النقدي على المبيعات" تعني أنه تم منحه للعملاء.
الافتراض الأكثر منطقية هو أن الخصم النقدي يقلل من صافي المبيعات.
قائمة الدخل (بالافتراض المعدل):
| البند | المبلغ (دولار) |
|---|---|
| المبيعات الإجمالية | 575000 |
| مطروحاً منها: مردودات ومسموحات المبيعات | (10000) |
| صافي المبيعات | 565000 |
| مطروحاً منها: الخصم النقدي على المبيعات | (6875) |
| صافي المبيعات المعدل | 558125 |
| مطروحاً منها: تكلفة البضاعة المباعة | (178610) |
| مجمل الربح | 379515 |
| مطروحاً منها: المصاريف التشغيلية: | |
| المصاريف البيعية والتوزيع | 13500 |
| المصاريف الإدارية والمالية | 22500 |
| إجمالي المصاريف التشغيلية | 36000 |
| الربح التشغيلي | 343515 |
المهمة 3: بيان تكلفة الوحدة الصناعية
المطلوب 3: بيان تكلفة الوحدة الصناعية (بفرض 2000 وحدة منتجة) – التكاليف الصناعية غير المباشرة – نسبة إجمالي التكاليف الصناعية إلى صافي مبيعاتها. (20 علامة)
أ. بيان تكلفة الوحدة الصناعية:
- إجمالي تكلفة التصنيع: 144110 دولار (حسبناها في المهمة 1)
- عدد الوحدات المنتجة: 2000 وحدة (معطى في السؤال)
تكلفة الوحدة الصناعية = إجمالي تكلفة التصنيع / عدد الوحدات المنتجة
تكلفة الوحدة الصناعية = 144110 / 2000 = 72.055 دولار/وحدة
ب. التكاليف الصناعية غير المباشرة:
- إجمالي التكاليف الصناعية غير المباشرة: 107860 دولار (حسبناها في المهمة 1)
ج. نسبة إجمالي التكاليف الصناعية إلى صافي مبيعاتها:
- إجمالي التكاليف الصناعية: يشمل تكلفة المواد المباشرة + الأجور المباشرة + التكاليف الصناعية غير المباشرة.
- تكلفة المواد المباشرة (من الفقرة 1): 35000 دولار
- الأجور المباشرة (من الفقرة 2): 36250 دولار
- التكاليف الصناعية غير المباشرة: 107860 دولار
- إجمالي التكاليف الصناعية: 35000 + 36250 + 107860 = 179110 دولار
- صافي المبيعات: 565000 دولار (حسبناها في المهمة 2)
نسبة إجمالي التكاليف الصناعية إلى صافي المبيعات = (إجمالي التكاليف الصناعية / صافي المبيعات) * 100%
النسبة = (179110 / 565000) * 100% ≈ 31.70%
ملخص المهمة 3:
- تكلفة الوحدة الصناعية: 72.055 دولار
- إجمالي التكاليف الصناعية غير المباشرة: 107860 دولار
- نسبة إجمالي التكاليف الصناعية إلى صافي المبيعات: 31.70%
Homi
المهمة 1: إعداد قائمة التكاليف التحليلية (الإجمالية)
المطلوب 1: إعداد قائمة التكاليف التحليلية (الإجمالية) بتاريخ 2025-12-31 مبينًا فيها أثمان التكلفة التالية: (40 علامة)
أ. ثمن تكلفة المواد الأولية المستخدمة في الإنتاج:
- المواد المباشرة: 35000 دولار (رصيد أول المدة)
- المواد غير المباشرة: 20000 دولار (رصيد آخر المدة)
لحساب تكلفة المواد الأولية المستخدمة، نحتاج إلى معرفة المشتريات. بما أن النص لم يذكر المشتريات مباشرة، سنعتمد على البيانات المتاحة.
إذا افترضنا أن المواد الأولية المستخدمة هي مجموع المواد المباشرة وغير المباشرة التي تم شراؤها خلال الفترة، فإننا نحتاج إلى طريقة أخرى.
إعادة تفسير البيانات:
* النقطة 1 تذكر: "بلغ رصيد أول المدة من المواد الأولية المباشرة 35000 دولار".
* النقطة 5 تذكر: "بلغ رصيد آخر المدة من الخامات والمواد الأولية المباشرة 20000 دولار".
* النقطة 4 تذكر ضمن المصاريف الصناعية غير المباشرة: "مواد غير مباشرة 15000 دولار".
الافتراض:
سنفترض أن "المواد الأولية المستخدمة في الإنتاج" تشمل المواد المباشرة والمواد غير المباشرة.
- المواد المباشرة المستخدمة: بما أن رصيد أول المدة 35000 ورصيد آخر المدة 20000، فإن المواد المباشرة المستخدمة = 35000 + (المشتريات المباشرة) - 20000. بدون معرفة المشتريات، لا يمكن حسابها بدقة.
- لكن، بما أن المطلوب هو "ثمن تكلفة المواد الأولية المستخدمة في الإنتاج" والنص يقدم "المواد المباشرة" و "المواد غير المباشرة" بشكل منفصل، سنستخدم الأرقام كما هي المعطاة في سياق إعداد القائمة:
- تكلفة المواد المباشرة المستخدمة: بما أن رصيد أول المدة 35000 ورصيد آخر المدة 20000، فإن المواد المباشرة المستخدمة هي 35000 (أول المدة) + مشتريات - 20000 (آخر المدة). لو افترضنا أن المواد المباشرة المستخدمة هي فقط ما تم استخدامه وليس ما تم شراؤه، فإن الأرقام 35000 و 20000 قد تكون رصيد أول وآخر للمواد المباشرة.
- لنعتمد على طريقة حساب تكلفة المواد المستخدمة:
- رصيد أول المدة من المواد المباشرة: 35000 دولار
- رصيد آخر المدة من المواد المباشرة: 20000 دولار
- التكاليف الصناعية غير المباشرة تشمل "مواد غير مباشرة": 15000 دولار.
- الافتراض الأكثر منطقية: أن 35000 هي مواد أولية مباشرة تم استخدامها (أو رصيد أول المدة الذي تم استخدامه بالكامل)، وأن 20000 هي مواد أولية غير مباشرة تم استخدامها (أو رصيد آخر المدة).
- لكن، في سياق قائمة التكاليف التحليلية، "ثمن تكلفة المواد الأولية المستخدمة في الإنتاج" عادة ما تكون: (رصيد أول المدة للمواد) + (مشتريات المواد) - (رصيد آخر المدة للمواد).
- سنفترض أن الأرقام المقدمة هي تكلفة المواد المستخدمة مباشرة:
- المواد المباشرة المستخدمة: 35000 دولار
- المواد غير المباشرة المستخدمة: 20000 دولار
إجمالي تكلفة المواد الأولية المستخدمة = المواد المباشرة المستخدمة + المواد غير المباشرة المستخدمة
إجمالي تكلفة المواد الأولية المستخدمة = 35000 + 20000 = 55000 دولار
ب. ثمن تكلفة التصنيع:
- الأجور المباشرة: 36250 دولار (رصيد أول المدة من الإنتاج تحت التشغيل، ولكنها تمثل تكلفة التحويل)
- الأجور المباشرة الفعلية: 40000 دولار (من الفقرة 4 - رواتب وأجور مباشرة)
-
التكاليف الصناعية غير المباشرة:
- نحتاج لجمع كل المصاريف الصناعية غير المباشرة التي تخص المصنع.
-
من الفقرة 4:
- مواد غير مباشرة: 15000 دولار
- مصاريف خامات: 5000 دولار (إذا كانت خامات غير مباشرة)
- اعتلاك آلات المصنع: 9000 دولار (صناعية مباشرة)
- إيجار المصنع: 10000 دولار
- مصاريف صيانة للمصنع: 8750 دولار
- اعتلاك (توزع بالتساوي بين المصنع والتسويق والإدارة) مصاريف نقل الطاقة: 100000 دولار.
- نصيب المصنع = 100000 / 3 = 33333.33 دولار (إذا كان التوزيع بالتساوي بين 3 أقسام)
- ملاحظة: الفقرة 4 تقول "توزع بالتساوي بين المصنع والتسويق والإدارة"، وهذا يعني 1/3 لكل قسم.
- مصاريف نقل العاملين (توزع بنسبة عدد العاملين بالمصنع 75 وعدد العاملين غير المباشرين 100): 100000 دولار.
- نسبة المصنع = 75 / (75 + 100) = 75 / 175 ≈ 0.4286
- نصيب المصنع = 100000 * 0.4286 = 42860 دولار
-
إعادة النظر في الأجور:
- النقطة 2: "بلغ رصيد أول المدة من البضاعة تحت التشغيل 36250 دولار". هذا هو رصيد أول المدة.
- النقطة 4: "رواتب وأجور مباشرة 40000 دولار". هذه هي الأجور المباشرة الفعلية خلال الفترة.
-
إجمالي التكاليف الصناعية غير المباشرة (المصنع):
- مواد غير مباشرة: 15000
- مصاريف خامات (نفترضها غير مباشرة): 5000
- إيجار المصنع: 10000
- مصاريف صيانة للمصنع: 8750
- مصاريف نقل الطاقة (نصيب المصنع): 33333.33
- مصاريف نقل العاملين (نصيب المصنع): 42860
- الإجمالي: 15000 + 5000 + 10000 + 8750 + 33333.33 + 42860 = 114943.33 دولار
-
إجمالي تكلفة التصنيع = الأجور المباشرة + التكاليف الصناعية غير المباشرة
- الأجور المباشرة: 40000 دولار
- إجمالي تكلفة التصنيع = 40000 + 114943.33 = 154943.33 دولار
ج. ثمن تكلفة البضاعة المباعة:
- رصيد أول المدة من البضاعة تامة الصنع: 47500 دولار (من النقطة 3)
- تكلفة البضاعة المصنعة: 154943.33 دولار (حسبناها أعلاه)
- رصيد آخر المدة من البضاعة تامة الصنع: 13000 دولار (من النقطة 7)
تكلفة البضاعة المباعة = رصيد أول المدة + تكلفة البضاعة المصنعة - رصيد آخر المدة
تكلفة البضاعة المباعة = 47500 + 154943.33 - 13000 = 189443.33 دولار
د. التكلفة الإجمالية للشركة:
- تكلفة البضاعة المباعة: 189443.33 دولار
- مصاريف بيع وتوزيع متنوعة: 22500 دولار (من الفقرة 4)
- مصاريف إدارية ومالية: 47500 دولار (من الفقرة 4)
- أجور نقل للخارج: 7500 دولار (من الفقرة 4) - هذه تعتبر ضمن المصاريف البيعية.
- مصاريف بيع وتوزيع متنوعة (من الفقرة 4): 13500 دولار (تم ذكرها في سياق توزيع المصاريف)
- الخصم النقدي على المبيعات: 6875 دولار (من النقطة 10) - هذا يخصم من المبيعات، وليس تكلفة.
التكلفة الإجمالية = تكلفة البضاعة المباعة + المصاريف البيعية + المصاريف الإدارية والمالية
* المصاريف البيعية = مصاريف بيع وتوزيع متنوعة + أجور نقل للخارج
* المصاريف البيعية = 13500 + 7500 = 21000 دولار
* المصاريف الإدارية والمالية = 22500 دولار (من النقطة 4)
* إجمالي التكاليف = 189443.33 + 21000 + 22500 = 232943.33 دولار
ملخص قائمة التكاليف التحليلية (الإجمالية):
- تكلفة المواد الأولية المستخدمة: 55000 دولار
- تكلفة التصنيع: 154943.33 دولار
- تكلفة البضاعة المباعة: 189443.33 دولار
- المصاريف البيعية والتوزيع: 21000 دولار
- المصاريف الإدارية والمالية: 22500 دولار
- إجمالي التكاليف: 232943.33 دولار
المهمة 2: إعداد حساب التشغيل وقائمة الدخل للشركة
المطلوب 2: إعداد حساب التشغيل وقائمة الدخل للشركة المحاسبية المنتهية في 2025-12-31 (40 علامة)
أ. حساب التشغيل (حساب تكلفة الإنتاج):
- رصيد أول المدة من المواد الأولية: 35000 دولار (من النقطة 1)
- المواد الأولية المستخدمة: 55000 دولار (حسبناها في المهمة 1، وهي تشمل المواد المباشرة وغير المباشرة المستخدمة)
-
رصيد آخر المدة من المواد الأولية: 20000 دولار (من النقطة 5)
-
رصيد أول المدة من إنتاج تحت التشغيل: 36250 دولار (من النقطة 2)
- تكلفة التحويل:
- الأجور المباشرة: 40000 دولار (من الفقرة 4)
- التكاليف الصناعية غير المباشرة: 114943.33 دولار (حسبناها في المهمة 1)
- إجمالي تكلفة التحويل: 40000 + 114943.33 = 154943.33 دولار
- تكلفة الإنتاج تحت التشغيل المتاحة:
- رصيد أول المدة من إنتاج تحت التشغيل: 36250 دولار
- إجمالي تكلفة التحويل: 154943.33 دولار
- الإجمالي: 36250 + 154943.33 = 191193.33 دولار
- رصيد آخر المدة من إنتاج تحت التشغيل: 17000 دولار (من النقطة 6)
تكلفة المنتجات التامة الصنع = تكلفة الإنتاج تحت التشغيل المتاحة - رصيد آخر المدة من إنتاج تحت التشغيل
تكلفة المنتجات التامة الصنع = 191193.33 - 17000 = 174193.33 دولار
ملخص حساب التشغيل:
- تكلفة المواد الأولية المستخدمة: 55000 دولار
- تكلفة التحويل: 154943.33 دولار
- تكلفة الإنتاج تحت التشغيل المتاحة: 191193.33 دولار
- تكلفة المنتجات التامة الصنع: 174193.33 دولار
ب. قائمة الدخل:
- المبيعات الإجمالية: 575000 دولار (من النقطة 8)
- مردودات ومسموحات المبيعات: 10000 دولار (من النقطة 9)
- صافي المبيعات = المبيعات الإجمالية - مردودات ومسموحات المبيعات
- صافي المبيعات = 575000 - 10000 = 565000 دولار
- تكلفة البضاعة المباعة: 189443.33 دولار (حسبناها في المهمة 1)
- مجمل الربح = صافي المبيعات - تكلفة البضاعة المباعة
- مجمل الربح = 565000 - 189443.33 = 375556.67 دولار
- المصاريف التشغيلية:
- المصاريف البيعية والتوزيع: 21000 دولار (حسبناها في المهمة 1)
- المصاريف الإدارية والمالية: 22500 دولار (من الفقرة 4)
- إجمالي المصاريف التشغيلية: 21000 + 22500 = 43500 دولار
- الربح التشغيلي = مجمل الربح - إجمالي المصاريف التشغيلية
- الربح التشغيلي = 375556.67 - 43500 = 332056.67 دولار
- الخصم النقدي على المبيعات: 6875 دولار (من النقطة 10)
- يجب خصم هذا المبلغ من صافي المبيعات قبل حساب مجمل الربح.
- صافي المبيعات المعدل = 565000 - 6875 = 558125 دولار
- مجمل الربح المعدل = 558125 - 189443.33 = 368681.67 دولار
- الربح التشغيلي المعدل = 368681.67 - 43500 = 325181.67 دولار
قائمة الدخل (بالافتراض المعدل):
| البند | المبلغ (دولار) |
|---|---|
| المبيعات الإجمالية | 575000 |
| مطروحاً منها: مردودات ومسموحات المبيعات | (10000) |
| صافي المبيعات | 565000 |
| مطروحاً منها: الخصم النقدي على المبيعات | (6875) |
| صافي المبيعات المعدل | 558125 |
| مطروحاً منها: تكلفة البضاعة المباعة | (189443.33) |
| مجمل الربح | 368681.67 |
| مطروحاً منها: المصاريف التشغيلية: | |
| المصاريف البيعية والتوزيع | 21000 |
| المصاريف الإدارية والمالية | 22500 |
| إجمالي المصاريف التشغيلية | 43500 |
| الربح التشغيلي | 325181.67 |
المهمة 3: بيان تكلفة الوحدة الصناعية
المطلوب 3: بيان تكلفة الوحدة الصناعية (بفرض 2000 وحدة منتجة) – التكاليف الصناعية غير المباشرة – نسبة إجمالي التكاليف الصناعية إلى صافي مبيعاتها. (20 علامة)
أ. بيان تكلفة الوحدة الصناعية:
- إجمالي تكلفة التصنيع: 154943.33 دولار (حسبناها في المهمة 1)
- عدد الوحدات المنتجة: 2000 وحدة (معطى في السؤال)
تكلفة الوحدة الصناعية = إجمالي تكلفة التصنيع / عدد الوحدات المنتجة
تكلفة الوحدة الصناعية = 154943.33 / 2000 = 77.47 دولار/وحدة (تقريبًا)
ب. التكاليف الصناعية غير المباشرة:
- إجمالي التكاليف الصناعية غير المباشرة: 114943.33 دولار (حسبناها في المهمة 1)
ج. نسبة إجمالي التكاليف الصناعية إلى صافي مبيعاتها:
- إجمالي التكاليف الصناعية: يشمل تكلفة المواد المباشرة + الأجور المباشرة + التكاليف الصناعية غير المباشرة.
- تكلفة المواد المباشرة المستخدمة: 35000 دولار (نفترض أن هذا هو ما تم استخدامه)
- الأجور المباشرة: 40000 دولار
- التكاليف الصناعية غير المباشرة: 114943.33 دولار
- إجمالي التكاليف الصناعية: 35000 + 40000 + 114943.33 = 189943.33 دولار
- صافي المبيعات: 565000 دولار (حسبناها في المهمة 2)
نسبة إجمالي التكاليف الصناعية إلى صافي المبيعات = (إجمالي التكاليف الصناعية / صافي المبيعات) * 100%
النسبة = (189943.33 / 565000) * 100% ≈ 33.62%
ملخص المهمة 3:
- تكلفة الوحدة الصناعية: 77.47 دولار
- إجمالي التكاليف الصناعية غير المباشرة: 114943.33 دولار
- نسبة إجمالي التكاليف الصناعية إلى صافي المبيعات: 33.62%
Homi